Perspectives du fret et des corridors logistiques en Afrique de l'Ouest
La concentration des compagnies maritimes et ses conséquences
L’industrie mondiale du transport maritime s’est fortement consolidée au cours des dernières années. Un nombre restreint d’alliances et de grands armateurs concentre aujourd’hui une part significative des capacités conteneurisées sur les principales routes commerciales.
Pour les importateurs ouest-africains, cette concentration se traduit par :
- une réduction de la concurrence tarifaire ;
- moins d’options de départ sur certains corridors secondaires ;
- une exposition accrue aux risques de perturbation lorsqu’un transporteur rencontre des difficultés opérationnelles.
Les organisations qui dépendent d’une seule compagnie maritime pour la majorité de leurs volumes d’importation s’exposent à un risque de concentration qui mérite une attention particulière.
Le recours à plusieurs transporteurs, même lorsque cela implique un coût légèrement supérieur, constitue souvent un levier de résilience opérationnelle et de négociation.
Infrastructures portuaires : entre investissements et congestion
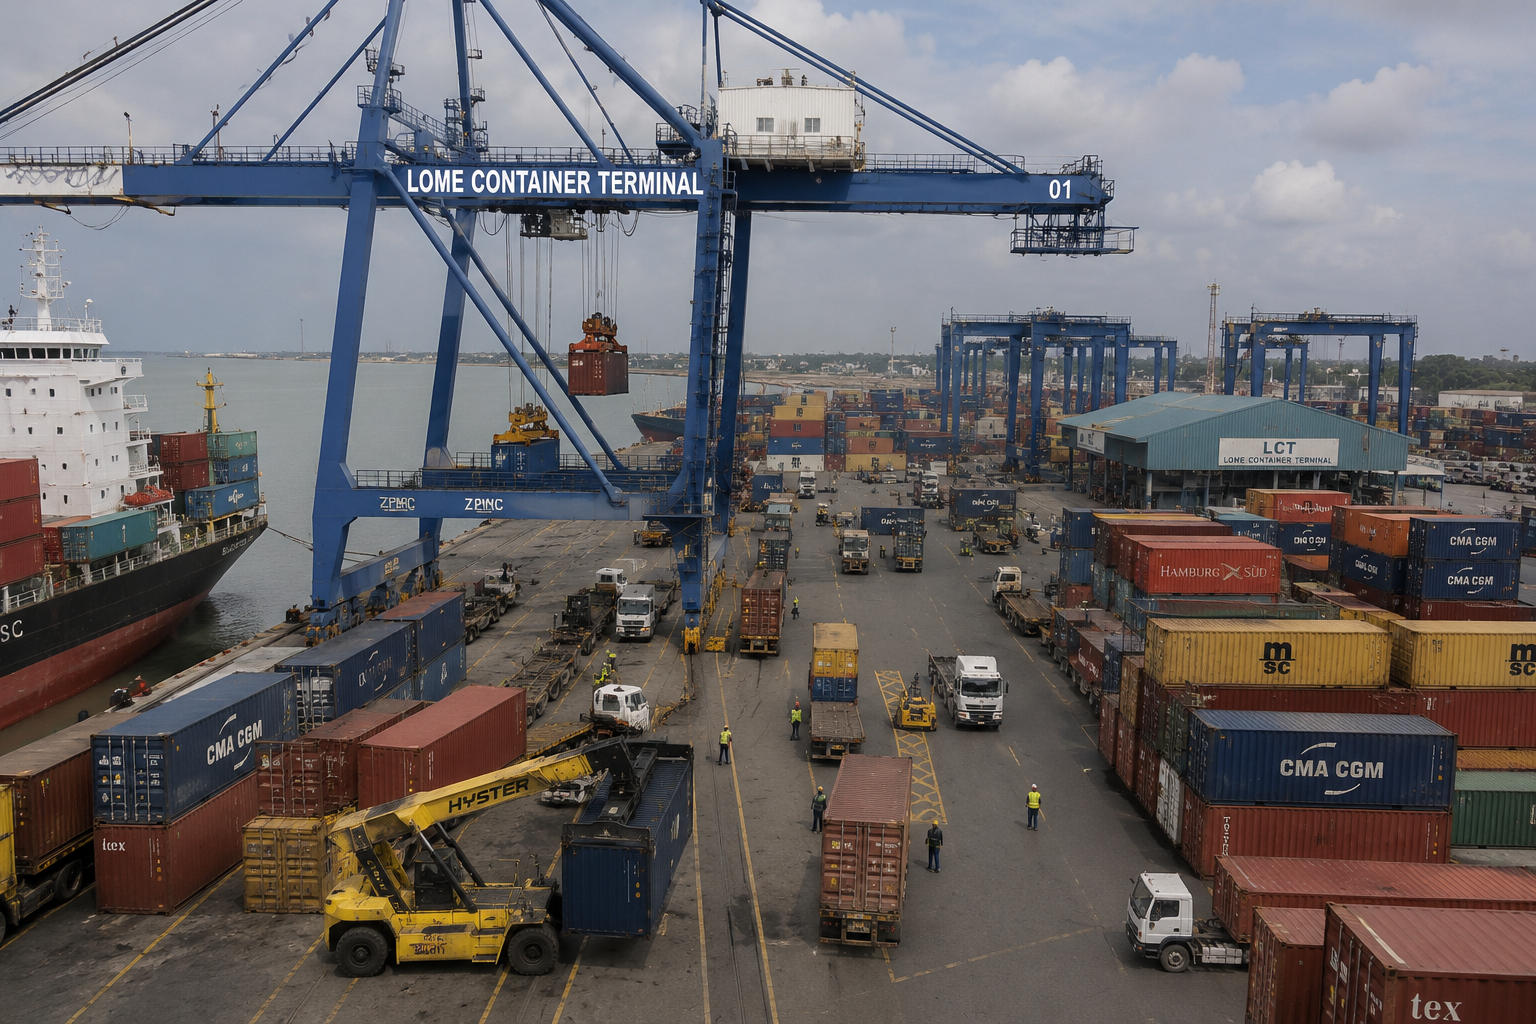
D’importants programmes d’investissement sont actuellement en cours dans plusieurs ports stratégiques de la région.
À moyen terme, ces projets devraient améliorer les capacités de traitement et soutenir la croissance des échanges commerciaux.
Toutefois, la phase de transition peut temporairement accentuer les phénomènes de congestion. Lorsque les travaux sont engagés mais que les nouvelles infrastructures ne sont pas encore opérationnelles, les délais de traitement peuvent augmenter.
Les entreprises ont donc intérêt à intégrer ces périodes de transition dans leur planification logistique et à suivre attentivement les calendriers de développement portuaire.
Les corridors terrestres au cœur des chaînes d’approvisionnement régionales
Les corridors reliant les ports côtiers aux marchés sahéliens – notamment Abidjan-Ouagadougou, Lomé-Ouagadougou et Tema-Ouagadougou – demeurent les axes stratégiques sur lesquels reposent les économies enclavées de la région.
Ces dernières années, ces corridors ont connu différents niveaux de perturbation liés à :
- l’évolution du contexte sécuritaire ;
- certains changements réglementaires ;
- des contraintes opérationnelles locales.
Dans ce contexte, la gestion du risque corridor n’est plus une simple mesure de précaution. Elle est devenue un élément central de la stratégie Supply Chain.
Maintenir des itinéraires alternatifs et disposer d’une veille logistique fiable représente aujourd’hui un avantage compétitif.
Les coûts du carburant et leurs implications logistiques
Le carburant représente une part importante des coûts du transport routier en Afrique de l’Ouest.
Les variations de prix, qu’elles soient liées à l’évolution du marché pétrolier international ou aux politiques nationales de subvention, influencent directement les tarifs de transport.
Les entreprises qui négocient des contrats sans mécanisme d’indexation carburant transfèrent l’intégralité du risque aux transporteurs.
Cette situation conduit généralement à l’une des deux conséquences suivantes :
- une fragilisation financière du transporteur ;
- des révisions tarifaires informelles en cours d’exécution.
Observer, analyser, anticiper : les trois disciplines d'une Supply Chain résiliente.
Implications pour la planification Supply Chain
Les organisations opérant dans la région devraient considérer les actions suivantes :
- Limiter le risque de concentration en évitant qu’une seule compagnie maritime représente plus de 60 à 70 % des volumes sur un corridor stratégique.
- Intégrer des marges de sécurité dans les délais d’approvisionnement lorsque les risques de congestion sont élevés.
- Maintenir des solutions de routage alternatives réellement opérationnelles et régulièrement testées.
- Prévoir des mécanismes d’indexation carburant dans les contrats de transport afin de limiter les tensions tarifaires futures.
À retenir
Dans un environnement marqué par l’évolution rapide des infrastructures, des coûts logistiques et des risques opérationnels, la résilience des chaînes d’approvisionnement dépend de plus en plus de la capacité des organisations à anticiper les changements plutôt qu’à les subir.
Les entreprises qui développent une vision proactive de leurs corridors, de leurs partenaires logistiques et de leurs flux d’approvisionnement seront les mieux positionnées pour maintenir leur compétitivité dans les années à venir.